Domain buoi.de kaufen?
Wir ziehen mit dem Projekt
buoi.de um.
Sind Sie am Kauf der Domain
buoi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buoi.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **


Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
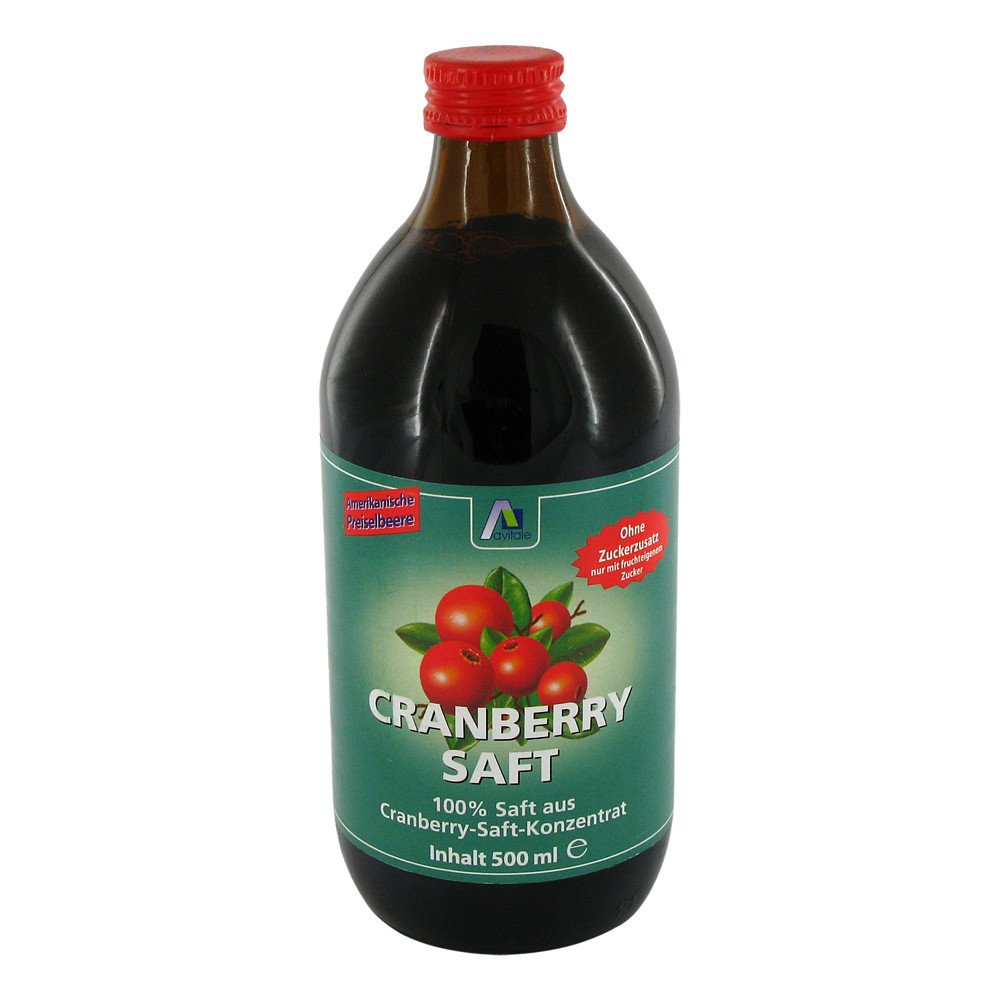
CRANBERRY SAFT 100% Frucht 500 mlCranberrysaft 100% Fruchtsaft Avitale Cranberry-Saft wird aus Cranberries von bester Qualität, die in den wasserreichen Weiten Nordamerikas gereift sind, hergestellt. Avitale Cranberry-Saft hat einen fruchtig-herben Geschmack mit ausschließlich fruchteigener Süße. Eine leckere Basis für Mixgetränke und zum Verfeinern von Fruchtkompott und Süßspeisen. Verzehrempfehlung: Täglich ca. 50 ml einnehmen. Mit Sicherheit mehr Qualität Produktionssicherheit und Rohstoffqualität haben bei uns höchste Priorität. Regelmäßig s Um diesen hohen, gleich bleibenden Standard zu erhalten, arbeiten wir auch mit einem in Deutschland zertifizierten Arzneimittelhersteller zusammen.7,75 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
3x Cranberry Saft 100% Frucht 3x500 mlBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise.Avitale Cranberry Saft 100% Frucht Zutaten: Wasser, Cranberrysaftkonzentrat Nährwerte pro 100 ml Brennwert 165 kJ / 38,6 kcal Eiweiß < 0,1 g Kohlenhydrate...19,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avitale GmbH Cranberry Saft 100% Frucht 03480489Anwendungsgebiet von Cranberry Saft 100% FruchtCranberry Saft 100% Frucht ist der tägliche Beitrag für das allgemeine Wohlbefinden.Wirkungsweise von Cranberry Saft 100% FruchtWohlschmeckender Cranberry-Saft aus in Nordamerika gereiften „amerikanischen Preiselbeeren“ enthält zahlreiche sekundäre Pflanzenstoffe, Vitamine und Mineralien. Cranberrys sind kaliumreich und besitzen einen besonders hohen Anteil an Vitamin C. Der tägliche Verzehr des fruchtig-herben Safts steigert das Wohlbefinden und stärkt den Körper gegen die Beanspruchung im Alltag.Wirkstoffe / Inhaltsstoffe / ZutatenCranberry Saft 100% Frucht enthält: 100% Saft aus Cranberry-KonzentratGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Cranberry Saft 100% Frucht: Verzehren Sie täglich 50ml Saft (pur oder mit Wasser verdünnt). Cranberry-Saft kann auch als Basis für Gelees, Marmeladen und Süßspeisen verwendet werden.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine gesunde und ausgewogene Ernährung und sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Weitere Produkte finden Sie ebenfalls in Ihrer Versandapotheke. Cranberry Saft 100% Frucht können in Ihrer Versandapotheke apodiscounter erworben werden.7,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **

Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff UStG:
-
Substral Naturen Obst & Gemüse Nahrung 1 LSubstral Naturen Obst & Gemüse Nahrung 1 L Produktnummer: 0688301395 Eigenschaften - 1 Liter Flasche - Organischer Flüssigdünger für alle Obst- & Gemüsepflanzen auf der Terrasse und dem Balkon sowie Beeten - Rein pflanzlicher Dünger aus 100 % natürlichen Rohstoffen - Auch für den Miniobst-Garten, Hochbeete & Miniobstbäume geeignet - Für den Einsatz im ökologischen Landbau geeignet und daher auch im eigenen Biogarten ideal Inhaltsstoffe Organischer Dünger, NK 3,5 - 5, flüssig, minderchloridhaltig Ausgangsstoffe: pflanzliche Stoffe aus der Lebensmittelherstellung, Algen Beschreibung Auch für Hochbeete & Miniobstbäume SUBSTRAL Naturen Obst & Gemüse Nahrung Bio ist ein rein pflanzlicher (veganer) Flüssigdünger mit Braunalgen, der Ihre Pflanzen mit wichtigen Nährstoffen versorgt. Er fördert das Wachstum, die Blüten- und Fruchtbildung und sorgt für eine reiche Ernte und aromatische Früchte. Für Obstbäumchen in Kübelkultur, Erdbeeren, Salat, Radieschen, Karotten, Terrassen- & Balkongärten aber auch für Hochbeete. SUBSTRAL Naturen Bio Dünger wurden für Hobbygärtner entwickelt, die ein Gleichgewicht zwischen wirksamer Ernährung Ihrer Pflanzen und dem Einsatz von natürlichen Düngern wünschen. * Die Ausgangsstoffe sind gemäß Verordnung EG 834/2007 idgF für die ökologische/biologische Produktion geeignet. Sie wurden konventionell erzeugt. Anwendung: Anwendungszeitraum: April bis September. - Vor Gebrauch gut schütteln! - Empfohlene Dosiermenge in die Gießkanne geben, dann mit Wasser auffüllen. - Angesetzte Düngerlösung vollständig aufbrauchen. Andernfalls ist aufgrund der natürlichen Rohstoffe Geruchsbildung in der Gießkanne möglich. - Das Produkt ist nach Anwendung unbedenklich für Kinder und Haustiere. Bitte Anwendungshinweise beachten. Das Produkt stets im verschlossenen Originalbehälter für Kinder und Haustiere unerreichbar aufbewahren! Dosierung: 1/2 Dosierkappe (14 ml) pro Liter Gießwasser - Kübel-, Mini- & Säulenobst: 1x pro Woche anwenden. - Gurke, Zucchini, Tomaten, Paprika, Kohlarten, Kartoffeln: 1x pro Woche 5 Liter pro m2 ausbringen - Karotten, Zwiebeln: Alle 2 Wochen 5 Liter pro m2 ausbringen. - Erdbeeren, Salat, Radieschen: 2-3x während der Kulturdauer anwenden. Inhaltsmenge: 1 l Verwendung: für alle Tomaten-, Kräuter-, und Chili-Pflanzen Reichweite: keine Angabe Wirkungszeit: keine Angabe Basis: organisch Wrkungsdauer: keine Angaben Nährstoffgehalt: Organischer Dünger, NPK 3,5-5, flüssig, minderchloridhaltig. Ausgangsstoffe: pflanzliche Stoffe aus der Lebensmittelherstellung, Algen Aufwandmenge: je nach Kultur 7 - 14 ml pro L Gießwasser Anwendungszeitraum: März - Oktober Geeignet für den ökologischen Landbau gemäß VO (EU) 2018/848 Herstellerinformationen: Evergreen Garden Care Deutschland GmbH Am Brand 41 55116 Mainz, DEUTSCHLAND eMail: info-de@evergreengarden.com Herstellernr. 847209,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Naturen Bio Obst- und Gemüse Nahrung - 1 LiterDieser Naturen Flüssigdünger, ohne synthetische Zusätze, ermöglicht den Einsatz von Dünger im Einklang mit der Natur. Ausgewogene Nährstoffzusammensetzung mit natürlichem Gehalt an Spurennährstoffen. Naturen Obst- und Gemüse Nahrung aus 100% natürlichen Rohstoffen ist ideal für z.B. Obstbäumchen in Kübelkultur, für Erdbeeren oder für Salat, Radieschen, Karotten und anderen Obst- & Gemüsepflanzen. Die Substral Naturen-Bio-Serie wurde für Hobbygärtner entwickelt, die ein Gleichgewicht zwischen wirksamer Ernährung ihrer Pflanzen und dem Einsatz von Dünger ohne Chemie wünschen. Sie sind für den Einsatz im ökologischen Landbau geeignet und daher auch im eigenen Biogarten ideal. Ihre Wirksamkeit wurde in vergleichenden Studien bewiesen. Anwendung Anwendungszeit: März bis Oktober Empfohlene Düngermenge in die Gießkanne geben, dann mit Wasser auffüllen. Kübel- & Säulenobst: 1/2 Dosierkappe (14 ml) pro 1 Liter Gießwasser einmal pro Woche anwenden. Erdbeeren: 1/2 Dosierkappe (14 ml) pro 2 Liter Gießwasser, alle 2 Wochen anwenden. Gemüsepflanzen: 1/2 Dosierkappe (14 ml) pro 2 Liter Gießwasser, während der Wachstumsphase. Angesetzte Düngerlösung vollständig aufbrauchen. Andernfalls ist aufgrund der natürlichen Rohstoffe Geruchsbildung in der Gießkanne möglich. Empfindliche und schwachzehrende Pflanzen erhalten die halbe Dosiermenge. Wir empfehlen - Verwenden Sie Regenwasser als Gießwasser Inhaltsstoffe Organisch-mineralischer Volldünger. NK 2,5-5. flüssig. Ausgangsstoffe: Pflanzliche Stoffe aus der Lebensmittelherstellung11,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
CRANBERRY SAFT 100% Frucht 500 mlCranberrysaft 100% Fruchtsaft Avitale Cranberry-Saft wird aus Cranberries von bester Qualität, die in den wasserreichen Weiten Nordamerikas gereift sind, hergestellt. Avitale Cranberry-Saft hat einen fruchtig-herben Geschmack mit ausschließlich fruchteigener Süße. Eine leckere Basis für Mixgetränke und zum Verfeinern von Fruchtkompott und Süßspeisen. Verzehrempfehlung: Täglich ca. 50 ml einnehmen. Mit Sicherheit mehr Qualität Produktionssicherheit und Rohstoffqualität haben bei uns höchste Priorität. Regelmäßig s Um diesen hohen, gleich bleibenden Standard zu erhalten, arbeiten wir auch mit einem in Deutschland zertifizierten Arzneimittelhersteller zusammen.7,75 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für UStG
-
3x Cranberry Saft 100% Frucht 3x500 mlBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise.Avitale Cranberry Saft 100% Frucht Zutaten: Wasser, Cranberrysaftkonzentrat Nährwerte pro 100 ml Brennwert 165 kJ / 38,6 kcal Eiweiß < 0,1 g Kohlenhydrate...19,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avitale GmbH Cranberry Saft 100% Frucht 03480489Anwendungsgebiet von Cranberry Saft 100% FruchtCranberry Saft 100% Frucht ist der tägliche Beitrag für das allgemeine Wohlbefinden.Wirkungsweise von Cranberry Saft 100% FruchtWohlschmeckender Cranberry-Saft aus in Nordamerika gereiften „amerikanischen Preiselbeeren“ enthält zahlreiche sekundäre Pflanzenstoffe, Vitamine und Mineralien. Cranberrys sind kaliumreich und besitzen einen besonders hohen Anteil an Vitamin C. Der tägliche Verzehr des fruchtig-herben Safts steigert das Wohlbefinden und stärkt den Körper gegen die Beanspruchung im Alltag.Wirkstoffe / Inhaltsstoffe / ZutatenCranberry Saft 100% Frucht enthält: 100% Saft aus Cranberry-KonzentratGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Cranberry Saft 100% Frucht: Verzehren Sie täglich 50ml Saft (pur oder mit Wasser verdünnt). Cranberry-Saft kann auch als Basis für Gelees, Marmeladen und Süßspeisen verwendet werden.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine gesunde und ausgewogene Ernährung und sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Weitere Produkte finden Sie ebenfalls in Ihrer Versandapotheke. Cranberry Saft 100% Frucht können in Ihrer Versandapotheke apodiscounter erworben werden.7,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Puntigam, Michael: Gesundheit durch die Kraft der NahrungGesundheit durch die Kraft der Nahrung , TCM, Nachhaltigkeit und bewusste Ernährung , Batterie-/Trennschalter > Autoelektrik , Erscheinungsjahr: 20210407, Produktform: Leinen, Autoren: Puntigam, Michael, Seitenzahl/Blattzahl: 207, Keyword: Chinesische Medizin; Zungendiagnose; Pulsdiagnose; Essen; Darm, Fachschema: Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin~Nachhaltigkeit~Sustainable Development~Allergie / Ernährung, Kochen, Backen, Fachkategorie: Alternativmedizin~Nachhaltigkeit~Fitness und Ernährung~Kochen: spezielle Diäten, Warengruppe: HC/Ratgeber Gesundheit, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 154, Höhe: 20, Gewicht: 626, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.