Domain buoi.de kaufen?
Wir ziehen mit dem Projekt
buoi.de um.
Sind Sie am Kauf der Domain
buoi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buoi.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Naturen Bio Obst- und Gemüse Nahrung - 1 LiterDieser Naturen Flüssigdünger, ohne synthetische Zusätze, ermöglicht den Einsatz von Dünger im Einklang mit der Natur. Ausgewogene Nährstoffzusammensetzung mit natürlichem Gehalt an Spurennährstoffen. Naturen Obst- und Gemüse Nahrung aus 100% natürlichen Rohstoffen ist ideal für z.B. Obstbäumchen in Kübelkultur, für Erdbeeren oder für Salat, Radieschen, Karotten und anderen Obst- & Gemüsepflanzen. Die Substral Naturen-Bio-Serie wurde für Hobbygärtner entwickelt, die ein Gleichgewicht zwischen wirksamer Ernährung ihrer Pflanzen und dem Einsatz von Dünger ohne Chemie wünschen. Sie sind für den Einsatz im ökologischen Landbau geeignet und daher auch im eigenen Biogarten ideal. Ihre Wirksamkeit wurde in vergleichenden Studien bewiesen. Anwendung Anwendungszeit: März bis Oktober Empfohlene Düngermenge in die Gießkanne geben, dann mit Wasser auffüllen. Kübel- & Säulenobst: 1/2 Dosierkappe (14 ml) pro 1 Liter Gießwasser einmal pro Woche anwenden. Erdbeeren: 1/2 Dosierkappe (14 ml) pro 2 Liter Gießwasser, alle 2 Wochen anwenden. Gemüsepflanzen: 1/2 Dosierkappe (14 ml) pro 2 Liter Gießwasser, während der Wachstumsphase. Angesetzte Düngerlösung vollständig aufbrauchen. Andernfalls ist aufgrund der natürlichen Rohstoffe Geruchsbildung in der Gießkanne möglich. Empfindliche und schwachzehrende Pflanzen erhalten die halbe Dosiermenge. Wir empfehlen - Verwenden Sie Regenwasser als Gießwasser Inhaltsstoffe Organisch-mineralischer Volldünger. NK 2,5-5. flüssig. Ausgangsstoffe: Pflanzliche Stoffe aus der Lebensmittelherstellung11,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
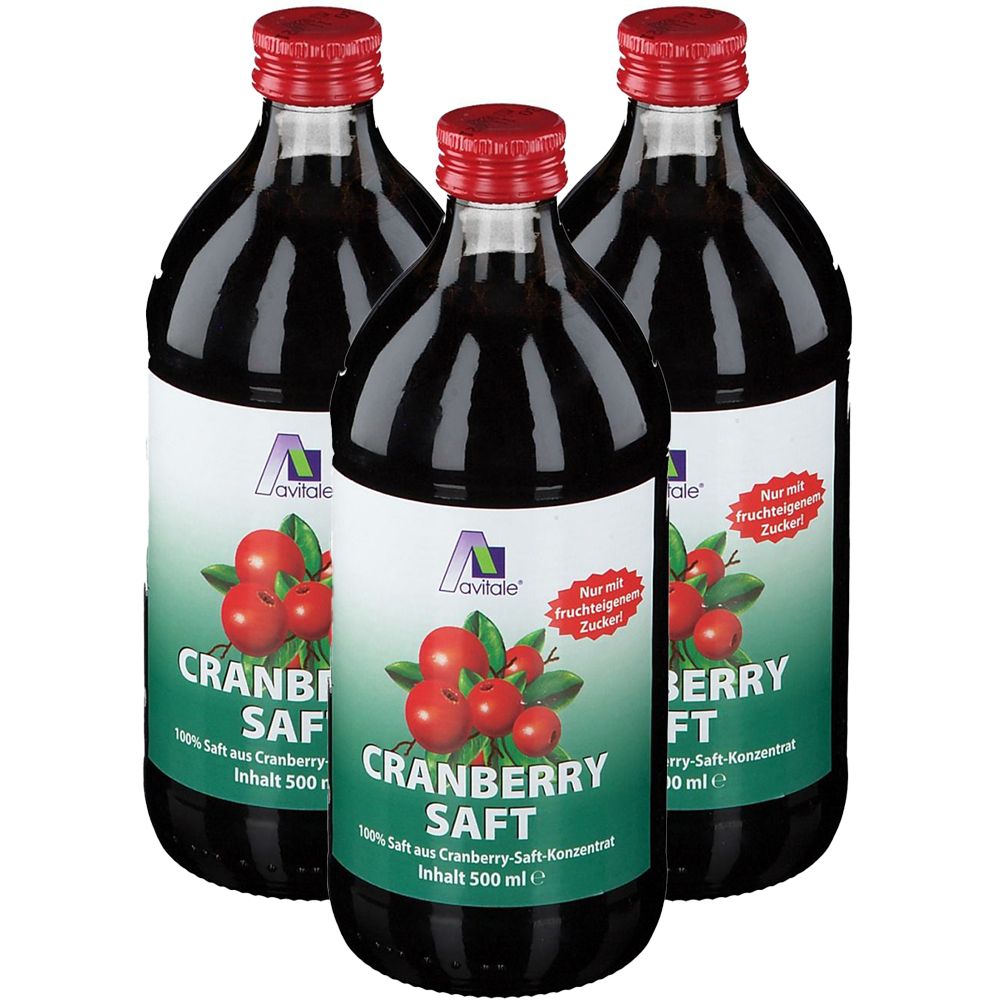
3x Cranberry Saft 100% Frucht 3x500 mlBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise.Avitale Cranberry Saft 100% Frucht Zutaten: Wasser, Cranberrysaftkonzentrat Nährwerte pro 100 ml Brennwert 165 kJ / 38,6 kcal Eiweiß < 0,1 g Kohlenhydrate 7,9 g davon Zucker 3,5 g Fett < 0,1 g davon ges. Fettsäuren < 0,1 g Ballaststoffe < 0,1 g Natrium < 0,02 g BE 0,66 Die obige Nährwertanalyse beruht auf Durchschnittswerten und unterliegt natürlichen Schwankungen. Verzehrempfehlung: ca. 50 ml pro Tag Hinweis: Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren.Nettofüllmenge: 3 x 500 mlHersteller: Avitale GmbH Butenring 7 DE-25479 Ellerau18,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **


Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Substral Naturen Obst & Gemüse Nahrung 1 LSubstral Naturen Obst & Gemüse Nahrung 1 L Produktnummer: 0688301395 Eigenschaften - 1 Liter Flasche - Organischer Flüssigdünger für alle Obst- & Gemüsepflanzen auf der Terrasse und dem Balkon sowie Beeten - Rein pflanzlicher Dünger aus 100 % natürlichen Rohstoffen - Auch für den Miniobst-Garten, Hochbeete & Miniobstbäume geeignet - Für den Einsatz im ökologischen Landbau geeignet und daher auch im eigenen Biogarten ideal Inhaltsstoffe Organischer Dünger, NK 3,5 - 5, flüssig, minderchloridhaltig Ausgangsstoffe: pflanzliche Stoffe aus der Lebensmittelherstellung, Algen Beschreibung Auch für Hochbeete & Miniobstbäume SUBSTRAL Naturen Obst & Gemüse Nahrung Bio ist ein rein pflanzlicher (veganer) Flüssigdünger mit Braunalgen, der Ihre Pflanzen mit wichtigen Nährstoffen versorgt. Er fördert das Wachstum, die Blüten- und Fruchtbildung und sorgt für eine reiche Ernte und aromatische Früchte. Für Obstbäumchen in Kübelkultur, Erdbeeren, Salat, Radieschen, Karotten, Terrassen- & Balkongärten aber auch für Hochbeete. SUBSTRAL Naturen Bio Dünger wurden für Hobbygärtner entwickelt, die ein Gleichgewicht zwischen wirksamer Ernährung Ihrer Pflanzen und dem Einsatz von natürlichen Düngern wünschen. * Die Ausgangsstoffe sind gemäß Verordnung EG 834/2007 idgF für die ökologische/biologische Produktion geeignet. Sie wurden konventionell erzeugt. Anwendung: Anwendungszeitraum: April bis September. - Vor Gebrauch gut schütteln! - Empfohlene Dosiermenge in die Gießkanne geben, dann mit Wasser auffüllen. - Angesetzte Düngerlösung vollständig aufbrauchen. Andernfalls ist aufgrund der natürlichen Rohstoffe Geruchsbildung in der Gießkanne möglich. - Das Produkt ist nach Anwendung unbedenklich für Kinder und Haustiere. Bitte Anwendungshinweise beachten. Das Produkt stets im verschlossenen Originalbehälter für Kinder und Haustiere unerreichbar aufbewahren! Dosierung: 1/2 Dosierkappe (14 ml) pro Liter Gießwasser - Kübel-, Mini- & Säulenobst: 1x pro Woche anwenden. - Gurke, Zucchini, Tomaten, Paprika, Kohlarten, Kartoffeln: 1x pro Woche 5 Liter pro m2 ausbringen - Karotten, Zwiebeln: Alle 2 Wochen 5 Liter pro m2 ausbringen. - Erdbeeren, Salat, Radieschen: 2-3x während der Kulturdauer anwenden. Inhaltsmenge: 1 l Verwendung: für alle Tomaten-, Kräuter-, und Chili-Pflanzen Reichweite: keine Angabe Wirkungszeit: keine Angabe Basis: organisch Wrkungsdauer: keine Angaben Nährstoffgehalt: Organischer Dünger, NPK 3,5-5, flüssig, minderchloridhaltig. Ausgangsstoffe: pflanzliche Stoffe aus der Lebensmittelherstellung, Algen Aufwandmenge: je nach Kultur 7 - 14 ml pro L Gießwasser Anwendungszeitraum: März - Oktober Geeignet für den ökologischen Landbau gemäß VO (EU) 2018/848 Herstellerinformationen: Evergreen Garden Care Deutschland GmbH Am Brand 41 55116 Mainz, DEUTSCHLAND eMail: info-de@evergreengarden.com Herstellernr. 847209,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
CRANBERRY SAFT 100% Frucht 500 mlCranberrysaft 100% Fruchtsaft Avitale Cranberry-Saft wird aus Cranberries von bester Qualität, die in den wasserreichen Weiten Nordamerikas gereift sind, hergestellt. Avitale Cranberry-Saft hat einen fruchtig-herben Geschmack mit ausschließlich fruchteigener Süße. Eine leckere Basis für Mixgetränke und zum Verfeinern von Fruchtkompott und Süßspeisen. Verzehrempfehlung: Täglich ca. 50 ml einnehmen. Mit Sicherheit mehr Qualität Produktionssicherheit und Rohstoffqualität haben bei uns höchste Priorität. Regelmäßig s Um diesen hohen, gleich bleibenden Standard zu erhalten, arbeiten wir auch mit einem in Deutschland zertifizierten Arzneimittelhersteller zusammen.7,75 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Naturen Bio Obst- und Gemüse Nahrung - 1 LiterDieser Naturen Flüssigdünger, ohne synthetische Zusätze, ermöglicht den Einsatz von Dünger im Einklang mit der Natur. Ausgewogene Nährstoffzusammensetzung mit natürlichem Gehalt an Spurennährstoffen. Naturen Obst- und Gemüse Nahrung aus 100% natürlichen Rohstoffen ist ideal für z.B. Obstbäumchen in Kübelkultur, für Erdbeeren oder für Salat, Radieschen, Karotten und anderen Obst- & Gemüsepflanzen. Die Substral Naturen-Bio-Serie wurde für Hobbygärtner entwickelt, die ein Gleichgewicht zwischen wirksamer Ernährung ihrer Pflanzen und dem Einsatz von Dünger ohne Chemie wünschen. Sie sind für den Einsatz im ökologischen Landbau geeignet und daher auch im eigenen Biogarten ideal. Ihre Wirksamkeit wurde in vergleichenden Studien bewiesen. Anwendung Anwendungszeit: März bis Oktober Empfohlene Düngermenge in die Gießkanne geben, dann mit Wasser auffüllen. Kübel- & Säulenobst: 1/2 Dosierkappe (14 ml) pro 1 Liter Gießwasser einmal pro Woche anwenden. Erdbeeren: 1/2 Dosierkappe (14 ml) pro 2 Liter Gießwasser, alle 2 Wochen anwenden. Gemüsepflanzen: 1/2 Dosierkappe (14 ml) pro 2 Liter Gießwasser, während der Wachstumsphase. Angesetzte Düngerlösung vollständig aufbrauchen. Andernfalls ist aufgrund der natürlichen Rohstoffe Geruchsbildung in der Gießkanne möglich. Empfindliche und schwachzehrende Pflanzen erhalten die halbe Dosiermenge. Wir empfehlen - Verwenden Sie Regenwasser als Gießwasser Inhaltsstoffe Organisch-mineralischer Volldünger. NK 2,5-5. flüssig. Ausgangsstoffe: Pflanzliche Stoffe aus der Lebensmittelherstellung11,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
3x Cranberry Saft 100% Frucht 3x500 mlBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise.Avitale Cranberry Saft 100% Frucht Zutaten: Wasser, Cranberrysaftkonzentrat Nährwerte pro 100 ml Brennwert 165 kJ / 38,6 kcal Eiweiß < 0,1 g Kohlenhydrate 7,9 g davon Zucker 3,5 g Fett < 0,1 g davon ges. Fettsäuren < 0,1 g Ballaststoffe < 0,1 g Natrium < 0,02 g BE 0,66 Die obige Nährwertanalyse beruht auf Durchschnittswerten und unterliegt natürlichen Schwankungen. Verzehrempfehlung: ca. 50 ml pro Tag Hinweis: Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren.Nettofüllmenge: 3 x 500 mlHersteller: Avitale GmbH Butenring 7 DE-25479 Ellerau18,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Puntigam, Michael: Gesundheit durch die Kraft der NahrungGesundheit durch die Kraft der Nahrung , TCM, Nachhaltigkeit und bewusste Ernährung , Batterie-/Trennschalter > Autoelektrik , Erscheinungsjahr: 20210407, Produktform: Leinen, Autoren: Puntigam, Michael, Seitenzahl/Blattzahl: 207, Keyword: Chinesische Medizin; Zungendiagnose; Pulsdiagnose; Essen; Darm, Fachschema: Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin~Nachhaltigkeit~Sustainable Development~Allergie / Ernährung, Kochen, Backen, Fachkategorie: Alternativmedizin~Nachhaltigkeit~Fitness und Ernährung~Kochen: spezielle Diäten, Warengruppe: HC/Ratgeber Gesundheit, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 154, Höhe: 20, Gewicht: 626, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwendemann, Wilhelm: Bittere Ernte - Die Apfellieferkette in der globalen LandwirtschaftBittere Ernte - Die Apfellieferkette in der globalen Landwirtschaft , Unterrichtseinheit ab Klasse 10 und berufliche Schulen , Zündverteilerteile > Elektrik & Zündungen , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Calwer Materialien##, Autoren: Schwendemann, Wilhelm~Breidt, York~Verständig, Sophie, Seitenzahl/Blattzahl: 80, Keyword: Ethik; Gerechtigkeit; Globalisierung; Lieferkette; Unterrichtseinheit; Verantwortung, Fachschema: Ethik / Lehrermaterial, Themenvorschläge~Glaube - Gläubigkeit, Bildungsmedien Fächer: Ethik, Fachkategorie: Schule und Lernen, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 17, Gewicht: 280, Produktform: Kartoniert, Genre: Schule und Lernen,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.